Domain stpt.de kaufen?
Wir ziehen mit dem Projekt
stpt.de um.
Sind Sie am Kauf der Domain
stpt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stpt.de kaufen?
Was ist eine Winkellehre?
Eine Winkellehre ist ein Werkzeug, das verwendet wird, um den Winkel zwischen zwei Linien oder Flächen zu messen. Sie besteht in der Regel aus einem beweglichen Arm, der an einer Skala befestigt ist, um genaue Messungen zu ermöglichen. Winkellehren werden häufig in der Holz- und Metallbearbeitung, im Bauwesen und in der Maschinenbau verwendet, um präzise Winkel zu bestimmen. Sie sind auch nützlich beim Zeichnen von geometrischen Figuren oder beim Vermessen von Gelände. Insgesamt ist die Winkellehre ein vielseitiges Werkzeug, das in verschiedenen Bereichen Anwendung findet. **
Was ist der interne Speicher für sonstige Daten?
Der interne Speicher für sonstige Daten ist ein Speicherbereich auf einem Gerät, der für die Speicherung von verschiedenen Arten von Daten verwendet wird, die nicht spezifisch einer bestimmten Kategorie zugeordnet werden können. Dies können beispielsweise heruntergeladene Dateien, temporäre Dateien, Caches oder andere nicht systemrelevante Daten sein. Der interne Speicher für sonstige Daten kann je nach Gerät und Betriebssystem unterschiedlich benannt oder organisiert sein. **

Ähnliche Suchbegriffe für Sonstige-YASUNARI-Winkellehre-für
Top-Angebote
Produkte zum Begriff Sonstige-YASUNARI-Winkellehre-für:
-
Sonstige YASUNARI Premium Schleifstein 240 - 800Erhältlich in 6 verschiedenen Körnungen. Zum Schärfen von Meißeln und Hobelmessern. Rutschfeste Kunststoffauflage inklusive! Auch geeignet für: Messer, Scheren Sensen Äxte Körnung: Zur Reparatur von stumpfen Werkzeugen und abgebrochenen Kanten sind grobe Schleifsteine mit einer Körnung von weniger als 1000 bestens geeignet. Hier gilt, je stärker der Schaden umso gröber sollte die Körnung sein Optimal zum "regulären" Schärfen sind mittelfeine Schleifsteine mit einer Körnung zwischen 1000 und 5000 Schleifsteine mit einer Körnung von über 5000 dienen zur Verfeinerung und zum Polieren der Schneide. Sie schleifen deutlich langsamer als grobe Steine, ermöglichen jedoch eine äußerst scharfe Schneide. Anwendung: Schleifstein für ca. 10 Minuten in Wasser legen Schleifstein mit der Gummiunterlage nützen oder anderwertig stabilisieren Die zu schärfende Klinge in einem Winkel von 15 bis 20° mit vom Körper abgewandter Schneide auf dem Stein positionieren. Die Klinge nur mit sehr sanftem Druck auf dem Stein vorwärts bewegen Die Klinge zurückziehen und erneut über den Stein führen, so oft bis das gewünschte Resultat erreicht ist. Dabei enstehenden Schleifschlamm erst nach dem Beenden des Schleifens entfernen. Den Stein im Anschluß lufttrocknen lassen26,91 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kawabata, Yasunari: SchneelandSchneeland , Eines der Hauptwerke des japanischen Nobelpreisträgers für Literatur Yasunari Kawabata (1899-1972) ist von Tobias Cheung neu, erstmals textgetreu übersetzt worden.Kawabatas Schneeland liegt jenseits hoher Berge, fern von Tokyo. Shimamura, ein Müßiggänger und Ästhet aus Tokyo, fährt mit dem Zug zu einem der dortigen Kurorte, wo er Komako, eine Geisha, trifft, deren Eigenwilligkeit und Schönheit ihn fesseln. Mehrfach kehrt er zu ihr zurück. Jedoch je eindringlicher Shimamura versucht, ein klares Bild von Komako zu gewinnen, desto unschärfer und verschwommener kommt ihm das Wahrgenommene vor. Er spürt darin eine Wirklichkeit, nach der ihn verlangt. Diese Wirklichkeit ist scheinbar äußerlich, und doch erfüllt sie das Innere - wie die Kälte, die durch das Zugfenster strömt, in deren Spiegelungen sich innen und außen beglückend und geheimnisvoll überlagern.Um diese Wirklichkeit, die sich entzieht, geht es Kawabata ebenso wie seiner Hauptfigur. Dementsprechend hat er die Geschichte erzählt, schwebend, flirrend, rätselhaft anziehend. Im Nachwort erklärt der Übersetzer die japanischen Traditionen, in die Schneeland sich einordnet, aber auch, was Kawabata, Ansätze der europäischen Moderne aufgreifend, ganz neu und anders gemacht hat. In der Bibliothek Suhrkamp liegen Erzählungen von Yasunari Kawabata unter dem Titel Träume im Kristall vor (Band 383). , Elektromotorenteile > Elektromotoren & -teile , Auflage: 3. Auflage, Erscheinungsjahr: 20040426, Produktform: Leinen, Titel der Reihe: Bibliothek Suhrkamp#1376#, Autoren: Kawabata, Yasunari, Übersetzung: Cheung, Tobias, Auflage: 04003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 210, Keyword: BS 1376; BS1376; Belletristische Darstellung; Bibliothek Suhrkamp 1376; Faszination; Geisha; Japan; Kurort; Ästhet, Fachschema: Japan / Roman, Erzählung, Humor~Japanische Belletristik / Roman, Erzählung, Fachkategorie: Belletristik in Übersetzung~Moderne und zeitgenössische Belletristik, Region: Japan, Thema: Eintauchen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entspannen, Text Sprache: ger, Originalsprache: jpn, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 183, Breite: 121, Höhe: 22, Gewicht: 270, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Hans-Dieter: Sozialversicherungsrecht und sonstige Bereiche des SozialrechtsSozialversicherungsrecht und sonstige Bereiche des Sozialrechts , Leitfaden für Praxis und Ausbildung mit Schaubildern und Beispielen , Warnleuchten > Zusatzbeleuchtung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240319, Autoren: Braun, Hans-Dieter~Hans, Günter~Heinrich, Michael~Husemann, Tim~Jüttner, Andreas~Körtek, Yasemin~Reimer, Sonja~Reit-Born, Nina~Schwerendt, Stefanie, Redaktion: Braun, Hans-Dieter~Jüttner, Andreas, Auflage: 24014, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 392, Keyword: Soziale Sicherung; Sozialgesetzbuch; Sozialrecht; Sozialversicherung; Sozialversicherungsrecht; Sozialversicherungszweige, Fachschema: Sozialrecht~Sozialversicherungsrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 26, Gewicht: 599, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **
-
Wie hoch ist der Höchstbetrag für sonstige Vorsorgeaufwendungen?
Der Höchstbetrag für sonstige Vorsorgeaufwendungen beträgt im Jahr 2021 1.900 Euro für Singles und 3.800 Euro für Verheiratete bzw. eingetragene Lebenspartner. Zu den sonstigen Vorsorgeaufwendungen zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Unfallversicherung oder Haftpflichtversicherung. Diese Beträge können steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, alle Belege und Nachweise für die getätigten Vorsorgeaufwendungen aufzubewahren, um diese im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Sonstige-YASUNARI-Winkellehre-für:
-
Sonstige YASUNARI Premium Schleifstein 240 - 800Erhältlich in 6 verschiedenen Körnungen. Zum Schärfen von Meißeln und Hobelmessern. Rutschfeste Kunststoffauflage inklusive! Auch geeignet für: Messer, Scheren Sensen Äxte Körnung: Zur Reparatur von stumpfen Werkzeugen und abgebrochenen Kanten sind grobe Schleifsteine mit einer Körnung von weniger als 1000 bestens geeignet. Hier gilt, je stärker der Schaden umso gröber sollte die Körnung sein Optimal zum "regulären" Schärfen sind mittelfeine Schleifsteine mit einer Körnung zwischen 1000 und 5000 Schleifsteine mit einer Körnung von über 5000 dienen zur Verfeinerung und zum Polieren der Schneide. Sie schleifen deutlich langsamer als grobe Steine, ermöglichen jedoch eine äußerst scharfe Schneide. Anwendung: Schleifstein für ca. 10 Minuten in Wasser legen Schleifstein mit der Gummiunterlage nützen oder anderwertig stabilisieren Die zu schärfende Klinge in einem Winkel von 15 bis 20° mit vom Körper abgewandter Schneide auf dem Stein positionieren. Die Klinge nur mit sehr sanftem Druck auf dem Stein vorwärts bewegen Die Klinge zurückziehen und erneut über den Stein führen, so oft bis das gewünschte Resultat erreicht ist. Dabei enstehenden Schleifschlamm erst nach dem Beenden des Schleifens entfernen. Den Stein im Anschluß lufttrocknen lassen26,91 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Winkellehre?
Eine Winkellehre ist ein Werkzeug, das verwendet wird, um den Winkel zwischen zwei Linien oder Flächen zu messen. Sie besteht in der Regel aus einem beweglichen Arm, der an einer Skala befestigt ist, um genaue Messungen zu ermöglichen. Winkellehren werden häufig in der Holz- und Metallbearbeitung, im Bauwesen und in der Maschinenbau verwendet, um präzise Winkel zu bestimmen. Sie sind auch nützlich beim Zeichnen von geometrischen Figuren oder beim Vermessen von Gelände. Insgesamt ist die Winkellehre ein vielseitiges Werkzeug, das in verschiedenen Bereichen Anwendung findet. **
-
Was ist der interne Speicher für sonstige Daten?
Der interne Speicher für sonstige Daten ist ein Speicherbereich auf einem Gerät, der für die Speicherung von verschiedenen Arten von Daten verwendet wird, die nicht spezifisch einer bestimmten Kategorie zugeordnet werden können. Dies können beispielsweise heruntergeladene Dateien, temporäre Dateien, Caches oder andere nicht systemrelevante Daten sein. Der interne Speicher für sonstige Daten kann je nach Gerät und Betriebssystem unterschiedlich benannt oder organisiert sein. **
-
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **
-
Wie hoch ist der Höchstbetrag für sonstige Vorsorgeaufwendungen?
Der Höchstbetrag für sonstige Vorsorgeaufwendungen beträgt im Jahr 2021 1.900 Euro für Singles und 3.800 Euro für Verheiratete bzw. eingetragene Lebenspartner. Zu den sonstigen Vorsorgeaufwendungen zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Unfallversicherung oder Haftpflichtversicherung. Diese Beträge können steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, alle Belege und Nachweise für die getätigten Vorsorgeaufwendungen aufzubewahren, um diese im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
Ähnliche Suchbegriffe für Sonstige-YASUNARI-Winkellehre-für
-
Kawabata, Yasunari: SchneelandSchneeland , Eines der Hauptwerke des japanischen Nobelpreisträgers für Literatur Yasunari Kawabata (1899-1972) ist von Tobias Cheung neu, erstmals textgetreu übersetzt worden.Kawabatas Schneeland liegt jenseits hoher Berge, fern von Tokyo. Shimamura, ein Müßiggänger und Ästhet aus Tokyo, fährt mit dem Zug zu einem der dortigen Kurorte, wo er Komako, eine Geisha, trifft, deren Eigenwilligkeit und Schönheit ihn fesseln. Mehrfach kehrt er zu ihr zurück. Jedoch je eindringlicher Shimamura versucht, ein klares Bild von Komako zu gewinnen, desto unschärfer und verschwommener kommt ihm das Wahrgenommene vor. Er spürt darin eine Wirklichkeit, nach der ihn verlangt. Diese Wirklichkeit ist scheinbar äußerlich, und doch erfüllt sie das Innere - wie die Kälte, die durch das Zugfenster strömt, in deren Spiegelungen sich innen und außen beglückend und geheimnisvoll überlagern.Um diese Wirklichkeit, die sich entzieht, geht es Kawabata ebenso wie seiner Hauptfigur. Dementsprechend hat er die Geschichte erzählt, schwebend, flirrend, rätselhaft anziehend. Im Nachwort erklärt der Übersetzer die japanischen Traditionen, in die Schneeland sich einordnet, aber auch, was Kawabata, Ansätze der europäischen Moderne aufgreifend, ganz neu und anders gemacht hat. In der Bibliothek Suhrkamp liegen Erzählungen von Yasunari Kawabata unter dem Titel Träume im Kristall vor (Band 383). , Elektromotorenteile > Elektromotoren & -teile , Auflage: 3. Auflage, Erscheinungsjahr: 20040426, Produktform: Leinen, Titel der Reihe: Bibliothek Suhrkamp#1376#, Autoren: Kawabata, Yasunari, Übersetzung: Cheung, Tobias, Auflage: 04003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 210, Keyword: BS 1376; BS1376; Belletristische Darstellung; Bibliothek Suhrkamp 1376; Faszination; Geisha; Japan; Kurort; Ästhet, Fachschema: Japan / Roman, Erzählung, Humor~Japanische Belletristik / Roman, Erzählung, Fachkategorie: Belletristik in Übersetzung~Moderne und zeitgenössische Belletristik, Region: Japan, Thema: Eintauchen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entspannen, Text Sprache: ger, Originalsprache: jpn, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 183, Breite: 121, Höhe: 22, Gewicht: 270, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Hans-Dieter: Sozialversicherungsrecht und sonstige Bereiche des SozialrechtsSozialversicherungsrecht und sonstige Bereiche des Sozialrechts , Leitfaden für Praxis und Ausbildung mit Schaubildern und Beispielen , Warnleuchten > Zusatzbeleuchtung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240319, Autoren: Braun, Hans-Dieter~Hans, Günter~Heinrich, Michael~Husemann, Tim~Jüttner, Andreas~Körtek, Yasemin~Reimer, Sonja~Reit-Born, Nina~Schwerendt, Stefanie, Redaktion: Braun, Hans-Dieter~Jüttner, Andreas, Auflage: 24014, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 392, Keyword: Soziale Sicherung; Sozialgesetzbuch; Sozialrecht; Sozialversicherung; Sozialversicherungsrecht; Sozialversicherungszweige, Fachschema: Sozialrecht~Sozialversicherungsrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 26, Gewicht: 599, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
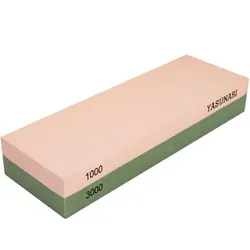
Sonstige YASUNARI Premium Schleifstein 1000 - 3000Erhältlich in 6 verschiedenen Körnungen. Zum Schärfen von Meißeln und Hobelmessern. Rutschfeste Kunststoffauflage inklusive! Auch geeignet für: Messer, Scheren Sensen Äxte Körnung: Zur Reparatur von stumpfen Werkzeugen und abgebrochenen Kanten sind grobe Schleifsteine mit einer Körnung von weniger als 1000 bestens geeignet. Hier gilt, je stärker der Schaden umso gröber sollte die Körnung sein Optimal zum "regulären" Schärfen sind mittelfeine Schleifsteine mit einer Körnung zwischen 1000 und 5000 Schleifsteine mit einer Körnung von über 5000 dienen zur Verfeinerung und zum Polieren der Schneide. Sie schleifen deutlich langsamer als grobe Steine, ermöglichen jedoch eine äußerst scharfe Schneide. Anwendung: Schleifstein für ca. 10 Minuten in Wasser legen Schleifstein mit der Gummiunterlage nützen oder anderwertig stabilisieren Die zu schärfende Klinge in einem Winkel von 15 bis 20° mit vom Körper abgewandter Schneide auf dem Stein positionieren. Die Klinge nur mit sehr sanftem Druck auf dem Stein vorwärts bewegen Die Klinge zurückziehen und erneut über den Stein führen, so oft bis das gewünschte Resultat erreicht ist. Dabei enstehenden Schleifschlamm erst nach dem Beenden des Schleifens entfernen. Den Stein im Anschluß lufttrocknen lassen28,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
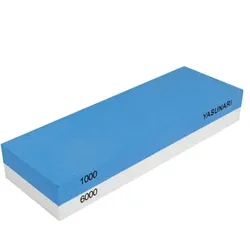
Sonstige YASUNARI Premium Schleifstein 1000 - 6000Erhältlich in 6 verschiedenen Körnungen. Zum Schärfen von Meißeln und Hobelmessern. Rutschfeste Kunststoffauflage inklusive! Auch geeignet für: Messer, Scheren Sensen Äxte Körnung: Zur Reparatur von stumpfen Werkzeugen und abgebrochenen Kanten sind grobe Schleifsteine mit einer Körnung von weniger als 1000 bestens geeignet. Hier gilt, je stärker der Schaden umso gröber sollte die Körnung sein Optimal zum "regulären" Schärfen sind mittelfeine Schleifsteine mit einer Körnung zwischen 1000 und 5000 Schleifsteine mit einer Körnung von über 5000 dienen zur Verfeinerung und zum Polieren der Schneide. Sie schleifen deutlich langsamer als grobe Steine, ermöglichen jedoch eine äußerst scharfe Schneide. Anwendung: Schleifstein für ca. 10 Minuten in Wasser legen Schleifstein mit der Gummiunterlage nützen oder anderwertig stabilisieren Die zu schärfende Klinge in einem Winkel von 15 bis 20° mit vom Körper abgewandter Schneide auf dem Stein positionieren. Die Klinge nur mit sehr sanftem Druck auf dem Stein vorwärts bewegen Die Klinge zurückziehen und erneut über den Stein führen, so oft bis das gewünschte Resultat erreicht ist. Dabei enstehenden Schleifschlamm erst nach dem Beenden des Schleifens entfernen. Den Stein im Anschluß lufttrocknen lassen29,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
-
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
-
Was sind sonstige Sonderausgaben?
Was sind sonstige Sonderausgaben? Sonstige Sonderausgaben sind Ausgaben, die nicht unter die typischen Kategorien wie Werbungskosten oder außergewöhnliche Belastungen fallen. Dazu gehören beispielsweise Kosten für die Unterbringung von Haustieren, Ausgaben für die Betreuung von Angehörigen oder auch Spenden an gemeinnützige Organisationen. Diese Ausgaben können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, alle Belege und Nachweise für sonstige Sonderausgaben sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.